Administrar bem o seu rico dinheiro é importante para construir segurança financeira e alcançar seus objetivos.
Organizar o dinheiro não precisa começar com aplicativos, fórmulas complicadas ou conhecimentos avançados de finanças. Você pode começar de maneira simples: com um caderno e uma caneta.
O mais importante é conseguir visualizar quanto dinheiro entra, quanto sai e para onde ele está indo.
Neste guia, você vai aprender como montar um orçamento pessoal passo a passo, organizar suas receitas e despesas, calcular o resultado do mês, planejar gastos futuros e acompanhar sua evolução.
E você não precisa fazer tudo no papel. Se preferir, também poderá usar uma planilha simplificada de orçamento pessoal para registrar e acompanhar suas finanças.
O que é um orçamento pessoal?
O orçamento pessoal é uma forma de organizar as suas finanças para saber quanto dinheiro você recebe, quanto gasta e quanto sobra ou falta no final do mês.
A lógica básica é simples:
Receitas − Despesas = Resultado do mês
Por exemplo, imagine uma pessoa que recebe R$ 3.500 por mês e tem R$ 2.900 em despesas:
R$ 3.500 − R$ 2.900 = R$ 600
Nesse caso, o resultado do mês é positivo em R$ 600.
Esse valor pode ser direcionado para uma reserva financeira, uma meta, o pagamento de uma dívida ou outro objetivo, dependendo da situação da pessoa.
Já quando as despesas são maiores que as receitas, existe um déficit.
Por exemplo:
R$ 3.500 − R$ 3.800 = −R$ 300
Nesse caso, será necessário entender por que os gastos ultrapassaram a renda e fazer os ajustes necessários.
O orçamento não serve apenas para descobrir quanto dinheiro sobrou. Ele ajuda a tomar decisões antes que o dinheiro seja gasto.
Além disso, o orçamento funciona como uma bússola financeira, ajudando a definir metas de curto, médio e longo prazo.
Antes de começar: conheça sua situação financeira
Antes de montar um orçamento, você precisa saber de onde está partindo.
Para isso, reúna algumas informações básicas:
- quanto dinheiro você recebe;
- quanto tem disponível atualmente;
- quais são suas despesas;
- quais dívidas ou parcelas estão comprometendo sua renda;
- quais despesas acontecem apenas algumas vezes durante o ano.
Não precisa transformar isso em uma tarefa complicada.
Pegue um caderno e uma caneta e comece anotando os valores e as datas de recebimento e vencimento.
Se preferir utilizar uma ferramenta digital, pode fazer o mesmo em uma planilha.
Uma diferença importante: saldo não é receita
Imagine que você tenha R$ 1.000 na conta no início do mês e receba R$ 3.000 de salário.
Os valores são diferentes:
Saldo inicial: R$ 1.000
Receita do mês: R$ 3.000
O saldo inicial é o dinheiro que você já tinha. A receita é o dinheiro que entrou durante o período.
Essa distinção ajuda a evitar confusão na hora de acompanhar o orçamento.
Conhecer sua situação financeira não é um peso, é a chave para a sua liberdade. Encare a realidade, planeje seu futuro e construa a vida que você merece.
Como montar seu orçamento pessoal em 6 passos
Agora vamos transformar essas informações em um orçamento.
Você pode fazer tudo em um caderno ou utilizar uma planilha. O método é praticamente o mesmo.
1. Escolha como vai controlar seu orçamento
Você não precisa começar com a ferramenta mais sofisticada.
Existem várias possibilidades:
- caderno e caneta;
- planilha;
- aplicativo financeiro;
- computador ou celular.
Para quem nunca fez um orçamento, um caderno pode ser suficiente para começar.
Reserve algumas páginas para o controle financeiro e separe os registros por mês.
Por exemplo:
Orçamento — Outubro
Receitas:
Salário: R$ 3.000
Renda extra: R$ 400
Despesas:
Moradia: R$ 900
Alimentação: R$ 600
Transporte: R$ 300
Lazer: R$ 200
O objetivo não é criar um sistema perfeito. É começar a enxergar os números.
Comprometido(a) com você mesmo(a)?
Organizar as finanças exige um pouco de disciplina, principalmente no começo. Por isso, escolha uma forma de controle que você realmente consiga manter.
Reserve alguns minutos para registrar suas receitas e despesas. Pode ser no caderno, em uma planilha ou em outro método que funcione para você.
Não procure fazer tudo perfeitamente. Procure fazer de forma consistente. Depois de algum tempo, o registro dos gastos tende a ficar mais natural e você terá informações muito mais úteis para tomar decisões sobre seu dinheiro.
2. Liste todas as suas receitas
Agora anote o dinheiro que você espera receber durante o mês.
Alguns exemplos são:
- salário;
- aposentadoria;
- pensão;
- comissões;
- trabalhos extras;
- aluguel recebido;
- outras fontes de renda.
Se sua renda varia de um mês para outro, trabalhe com uma estimativa mais conservadora.
Por exemplo, se sua renda mensal costuma variar entre R$ 2.500 e R$ 3.500, não é prudente montar todo o orçamento contando que você receberá R$ 3.500.
Também é importante separar renda prevista de renda efetivamente recebida quando houver variações relevantes.
3. Liste e organize suas despesas
Essa provavelmente será a parte mais trabalhosa no início.
Anote tudo o que você costuma pagar.
Algumas categorias comuns:
- moradia;
- alimentação;
- transporte;
- saúde;
- educação;
- contas domésticas;
- lazer;
- compras;
- assinaturas;
- dívidas e parcelas;
- outros gastos.
Aqui existe uma distinção importante.
Despesas fixas e variáveis
Uma despesa fixa tende a apresentar valor igual ou relativamente estável todos os meses.
Exemplos:
- aluguel;
- mensalidade escolar;
- plano de internet;
- algumas assinaturas.
Uma despesa variável pode mudar de valor de um mês para outro.
Exemplos:
- supermercado;
- combustível;
- conta de energia;
- restaurantes;
- lazer.
Mas existe outra forma de classificar os gastos.
Despesas essenciais e não essenciais
Uma despesa pode ser:
- essencial;
- não essencial.
Por isso, fixa não significa necessariamente essencial, assim como variável não significa necessariamente supérflua.
Por exemplo:
| Despesa | Fixa/Variável | Essencial/Não essencial |
| Aluguel | Fixa | Essencial |
| Supermercado | Variável | Geralmente essencial |
| Streaming | Fixa | Não essencial |
| Restaurante | Variável | Geralmente não essencial |
Essa classificação ajuda a identificar quais gastos podem ser reduzidos quando o orçamento estiver apertado.
Não confie apenas na memória
É muito fácil esquecer pequenos gastos.
Um café, um lanche, uma compra rápida ou uma assinatura podem parecer insignificantes isoladamente. Quando vários gastos desse tipo se acumulam, porém, o total pode ser relevante.
Por isso, durante o mês, registre as despesas conforme elas acontecem.
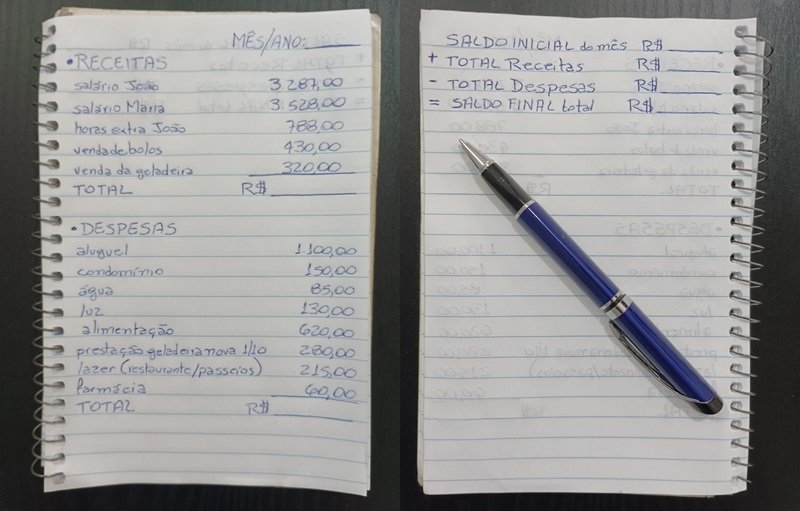
No caderno, você pode simplesmente anotar:
05/10 — supermercado — R$ 85
06/10 — transporte — R$ 20
06/10 — lanche — R$ 15
Depois, esses registros podem ser organizados por categoria.
O que é essencial depende da sua realidade
Não existe uma lista universal que determine o que é essencial ou não essencial para todas as pessoas. Essa classificação depende da sua rotina, das suas responsabilidades, da sua família e da realidade em que você vive.
Por isso, ao montar seu orçamento, cabe a você definir o que considera essencial. O importante é fazer essa classificação de forma consciente e coerente com a sua situação financeira.
Uma despesa pode ser importante para você e não ser para outra pessoa. O objetivo não é julgar seus gastos, mas entender quais deles são necessários para a sua realidade e quais podem ser reduzidos ou eliminados se for preciso ajustar o orçamento.
4. Registre seu saldo inicial
Anote quanto dinheiro você tinha disponível no começo do período que está controlando.
Por exemplo:
Saldo inicial: R$ 1.200
Depois registre as receitas e despesas.
Uma forma simples de visualizar seria:
Saldo inicial + receitas − despesas = saldo final
Imagine:
- saldo inicial: R$ 1.200;
- receitas: R$ 3.500;
- despesas: R$ 3.100.
Então:
R$ 1.200 + R$ 3.500 − R$ 3.100 = R$ 1.600
O saldo final seria de R$ 1.600.
O saldo inicial é especialmente importante para quem mantém dinheiro de um mês para outro.
5. Calcule o resultado do mês
Agora compare tudo o que entrou com tudo o que saiu.
Imagine:
| Item | Valor |
| Receitas | R$ 3.500 |
| Despesas | R$ 2.900 |
| Resultado | R$ 600 |
Nesse exemplo, sobraram R$ 600 depois das despesas.
Mas não basta olhar para esse número isoladamente.
Pergunte:
- Esse valor já tem uma finalidade?
- Existe alguma dívida que deveria ser paga?
- Estou formando uma reserva?
- Tenho uma meta financeira?
- Existem despesas futuras que precisam ser previstas?
O orçamento não termina quando você encontra uma sobra.
É nesse momento que você decide o que fazer com ela.
6. Acompanhe e ajuste seu orçamento
Montar o orçamento no primeiro dia do mês não significa que o trabalho terminou.
Ao longo do mês, compare o que você planejou com aquilo que realmente gastou.
Veja um exemplo:
| Categoria | Planejado | Realizado | Diferença |
| Alimentação | R$ 500 | R$ 550 | +R$ 50 |
| Transporte | R$ 300 | R$ 280 | -R$ 20 |
| Lazer | R$ 200 | R$ 250 | +R$ 50 |
| Total | R$ 1.000 | R$ 1.080 | +R$ 80 |
Nesse exemplo, o gasto ficou R$ 80 acima do planejado.
Isso não significa automaticamente que o orçamento fracassou.
O importante é entender por que aconteceu.
Talvez tenha surgido uma despesa excepcional. Talvez determinada categoria tenha sido subestimada. Ou talvez seja necessário reduzir algum gasto no próximo mês.
O orçamento deve ser ajustado conforme você aprende mais sobre seus próprios hábitos.
Não esqueça das despesas que não acontecem todos os meses
Esse é um dos erros mais comuns em um orçamento pessoal.
Algumas despesas aparecem apenas uma ou poucas vezes durante o ano, mas continuam fazendo parte da sua realidade financeira.
Exemplos:
- IPVA;
- IPTU;
- seguro;
- manutenção do carro;
- material escolar;
- presentes;
- viagens;
- matrícula;
- impostos;
- manutenção da casa.
Imagine que uma determinada despesa anual custe R$ 1.200.
Em vez de pensar apenas nos R$ 1.200 quando a conta chegar, você pode dividir o valor por 12:
R$ 1.200 ÷ 12 = R$ 100
Nesse exemplo, reservar aproximadamente R$ 100 por mês ajuda a preparar o orçamento para essa despesa.
Isso é uma forma simples de distribuir uma despesa anual ao longo dos meses.
Se não for possível reservar o valor completo todos os meses, registre essa necessidade no orçamento e faça o planejamento dentro das suas possibilidades. Quanto antes você começar a separar algum valor, menor tende a ser o impacto quando a despesa chegar.
O que fazer quando sobra ou falta dinheiro?
Depois de acompanhar o orçamento, existem basicamente duas situações.
Quando sobra dinheiro
Uma sobra pode ter diferentes destinos.
Dependendo da sua situação financeira, você pode:
- formar uma reserva de emergência;
- quitar dívidas;
- guardar para uma meta;
- fazer uma compra planejada;
- investir.
Não existe uma única resposta que sirva para todas as pessoas.
Uma pessoa endividada pode ter prioridades diferentes de alguém que já possui uma reserva financeira.
O importante é evitar que toda sobra seja simplesmente consumida sem planejamento.
Quando falta dinheiro
Se as despesas ultrapassaram a renda, primeiro descubra o motivo.
Pergunte:
- Todas as despesas foram registradas?
- Houve algum gasto extraordinário?
- Existem despesas recorrentes que podem ser reduzidas?
- Há parcelas ou dívidas comprometendo uma parte significativa da renda?
- O problema é temporário ou acontece todos os meses?
Se o déficit acontece repetidamente, simplesmente cortar pequenos gastos pode não ser suficiente.
Talvez seja necessário revisar despesas maiores, renegociar dívidas ou buscar formas de aumentar a renda.
O primeiro passo é identificar a causa do problema.
A regra 50/30/20: como usar como referência
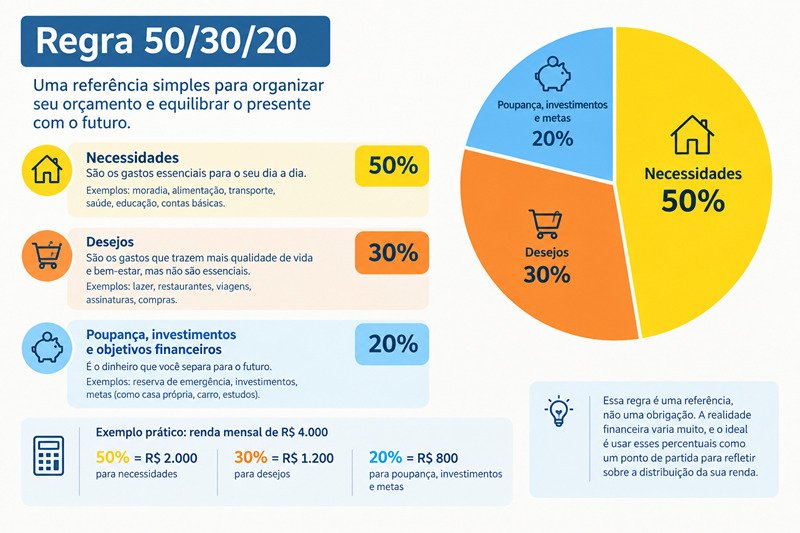
A regra 50/30/20 é uma referência bastante conhecida para organizar o orçamento.
De maneira simplificada, ela divide a renda em três grupos:
- 50% para necessidades
- 30% para desejos
- 20% para poupança, investimentos e objetivos financeiros
Por exemplo, para uma renda mensal de R$ 4.000:
50% = R$ 2.000
30% = R$ 1.200
20% = R$ 800
Mas existe um ponto importante: isso é uma referência, não uma obrigação.
A realidade financeira varia muito.
Uma pessoa que está pagando dívidas caras pode não conseguir separar 20% da renda. Outra pode ter despesas essenciais que ultrapassam 50%.
Além disso, a classificação não é a mesma coisa que dividir despesas entre fixas e variáveis.
Por exemplo, o aluguel normalmente é uma despesa fixa e uma necessidade. Já uma assinatura de streaming pode ser fixa, mas não é uma necessidade básica.
Por isso, use a regra 50/30/20 como um ponto de partida para refletir sobre a distribuição da sua renda, e não como uma fórmula que precisa ser seguida à risca.
Como projetar os próximos meses
Depois de organizar o mês atual, você pode começar a olhar para frente.
Isso ajuda a evitar surpresas.
Anote, por exemplo:
- parcelas que ainda serão pagas;
- despesas anuais;
- contas que sofrerão reajustes;
- viagens planejadas;
- compras previstas;
- receitas que você espera receber.
Imagine que você tenha uma parcela de R$ 300 por mês durante os próximos seis meses.
Essa informação precisa fazer parte do planejamento dos meses seguintes.
Uma compra pode parecer caber no orçamento atual, mas deixar de caber quando outras parcelas forem consideradas.
Pensar alguns meses à frente evita decisões baseadas apenas no saldo disponível hoje.
Como usar o orçamento para alcançar metas financeiras
O orçamento também pode transformar uma meta genérica em um plano mais concreto.
Imagine que você queira juntar R$ 3.000 em 10 meses.
A conta básica seria:
R$ 3.000 ÷ 10 = R$ 300 por mês
Nesse caso, o orçamento precisa reservar espaço para aproximadamente R$ 300 mensais destinados à meta.
Esse raciocínio pode ser utilizado para diferentes objetivos:
- montar uma reserva;
- fazer uma viagem;
- comprar um bem;
- pagar uma despesa futura;
- realizar um projeto pessoal.
Uma meta financeira também não precisa ser cumprida com exatamente o mesmo valor todos os meses. Se sua meta exige R$ 300 por mês, mas em determinado mês você só consegue separar R$ 150, isso não significa que o plano fracassou. Se no mês seguinte sua situação permitir, você pode separar R$ 450.
Nesse exemplo, terá destinado R$ 600 nos dois meses, mantendo uma média de R$ 300 por mês.
O importante é acompanhar o progresso e ajustar o plano de acordo com a sua realidade.
Erros comuns ao montar um orçamento pessoal
1. Tentar lembrar os gastos de cabeça
Pequenas despesas são facilmente esquecidas.
Solução: registre os gastos durante o mês.
2. Não considerar despesas anuais
IPVA, seguros e outras despesas periódicas podem desorganizar um orçamento aparentemente equilibrado.
Solução: antecipe esses valores e distribua o planejamento pelos meses.
3. Confundir cartão de crédito com dinheiro disponível
O cartão pode adiar o pagamento, mas não elimina a despesa.
Solução: considere as compras no orçamento mesmo quando o pagamento acontecer posteriormente.
4. Criar um orçamento impossível de cumprir
Se você definir valores muito abaixo do que realmente costuma gastar, provavelmente abandonará o controle.
Solução: use os primeiros meses para descobrir seus padrões reais e depois faça ajustes.
5. Não acompanhar o orçamento
Um orçamento feito uma única vez não mostra o que está acontecendo durante o mês.
Solução: atualize os registros regularmente.
6. Tentar cortar tudo de uma vez
Eliminar todos os gastos não essenciais pode parecer uma solução rápida, mas nem sempre é sustentável.
Solução: identifique primeiro os gastos que realmente estão comprometendo seu orçamento.
Caderno ou planilha: escolha sua ferramenta
Você não precisa escolher a ferramenta mais sofisticada.
O melhor método é aquele que você consegue manter.
Caderno e caneta
Pode ser uma boa opção para quem prefere escrever e visualizar os números no papel.
Você pode criar uma página para cada mês e registrar:
Receitas
Salário — R$ 3.000
Renda extra — R$ 300
Total — R$ 3.300
E fazer o mesmo com as despesas.
A vantagem é a simplicidade: você pode começar imediatamente, sem instalar nada.
Planilha
A planilha facilita a organização dos dados e os cálculos, principalmente quando você começa a acompanhar vários meses.
Se você prefere esse formato, disponibilizamos uma planilha simplificada para controle do orçamento pessoal.
Ela pode ser usada para registrar suas receitas e despesas e acompanhar o resultado do mês.
Você não precisa esperar pela planilha para começar.
Se estiver com um caderno ao seu lado agora, já pode começar por ele.
Planilha simplificada de orçamento pessoal
Quer colocar este método em prática?
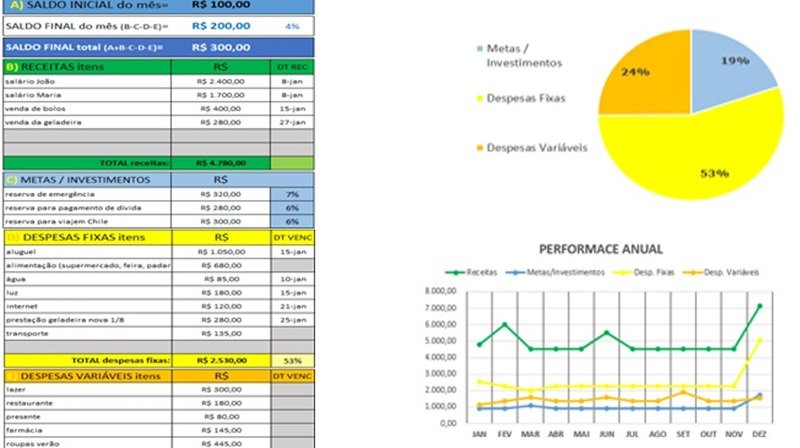
Você pode começar agora com um caderno e uma caneta. Mas, se preferir organizar seus registros no computador, disponibilizamos uma planilha simplificada para facilitar o acompanhamento das receitas, metas e despesas ao longo do ano.
Dica: se você nunca fez um orçamento, não espere ter todos os números perfeitamente organizados para começar. Faça uma primeira versão com as informações que já possui e vá melhorando o controle conforme registra os gastos.
Como usar a planilha simplificada
A planilha foi pensada para quem quer uma forma simples de colocar o método em prática.
Ela permite registrar o orçamento mês a mês e acompanhar os principais números ao longo do ano.
Antes de preenchê-la, tenha em mãos:
- suas principais fontes de renda;
- contas e despesas recorrentes;
- gastos variáveis;
- parcelas;
- outras despesas que você já sabe que acontecerão.
Comece registrando os valores reais.
Conclusão
Montar um orçamento pessoal não precisa ser complicado. O objetivo é entender quanto dinheiro entra, quanto sai, para onde ele está indo e qual resultado está sendo construído.
Você pode começar com um caderno e uma caneta ou utilizar uma planilha para facilitar os registros. O mais importante é transformar o acompanhamento do orçamento em um hábito.
Comece agora
Primeiro, registre a sua situação financeira atual: quanto você tem disponível, quais receitas ainda vai receber, quais despesas já estão previstas e quais compromissos financeiros estão pela frente.
Depois, acompanhe o que realmente acontece ao longo dos dias e dos meses. Compare o planejado com o realizado e faça os ajustes necessários.
Você não precisa ter todas as respostas hoje. Precisa começar a enxergar com clareza onde está e decidir, a partir disso, para onde quer ir.
Quanto mais você conhece o seu dinheiro, melhores informações terá para tomar decisões, planejar seus objetivos e construir uma vida financeira mais organizada.
Comece com os números que você tem hoje. Registre, acompanhe e ajuste.
E você, já tentou montar um orçamento? Como foi sua experiência? Compartilhe nos comentários!