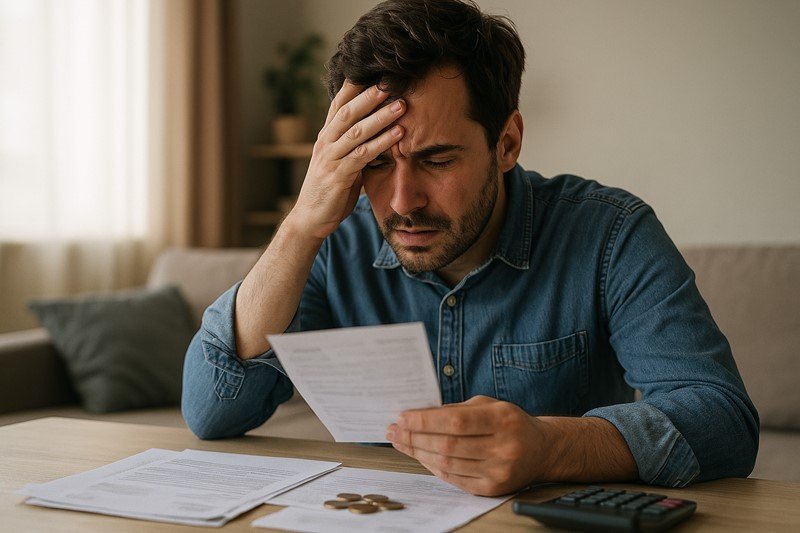
Imagine receber uma ligação amanhã informando que você perdeu sua principal fonte de renda.
Ou então seu carro apresentar um problema que custa alguns milhares de reais para consertar.
Ou pode surgir uma despesa médica inesperada, justamente quando você não tem dinheiro suficiente para enfrentar esse momento com tranquilidade.
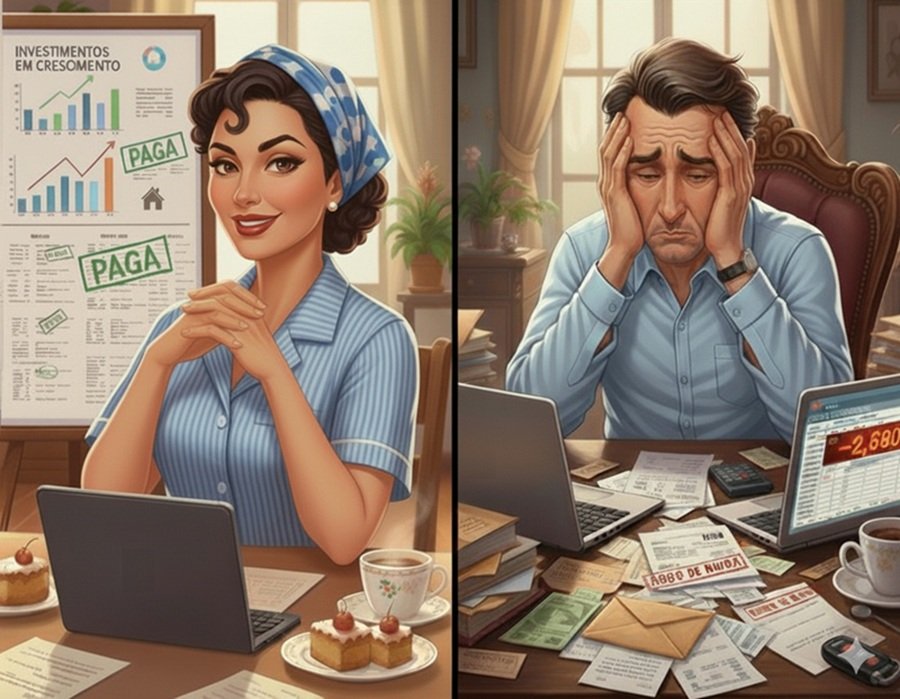
Agora pense em uma segunda possibilidade:
O problema acontece, mas você tem dinheiro suficiente para atravessar aquele período sem precisar pedir empréstimo, entrar no cheque especial ou parcelar uma dívida no cartão.
A diferença entre essas duas situações pode estar em uma única decisão: ter uma reserva de emergência.
Uma reserva de emergência não serve para deixar você rico rapidamente.
Ela serve para algo talvez ainda mais importante: impedir que um imprevisto financeiro transforme um problema em uma crise.
E existe uma lição importante por trás disso:
Não é necessariamente quem ganha mais que vive com mais tranquilidade. É quem consegue construir uma estrutura financeira capaz de suportar os momentos difíceis.
Para entender isso melhor, conheça a história de Dr. Gastão e Dona Poupança.
Dr. Gastão ganhava muito. Dona Poupança tinha tranquilidade
Dr. Gastão era um médico bem-sucedido e recebia R$ 25 mil por mês.
Aparentemente, sua vida financeira era um exemplo de sucesso.
Carro novo, roupas de qualidade, restaurantes e um padrão de vida elevado.
Mas havia um problema.
Ele gastava aproximadamente R$ 26 mil todos os meses.
O salário era alto, mas as despesas eram ainda maiores.
Por isso, qualquer imprevisto representava um problema.
Uma manutenção no carro.
Uma reforma inesperada.
Uma despesa médica.
Uma redução temporária na renda.
Dr. Gastão precisava recorrer ao crédito para resolver situações que poderiam ser resolvidas com dinheiro próprio.
E, quando o orçamento já está comprometido, uma dívida pode levar a outras.
Enquanto isso, Dona Poupança fazia algo aparentemente insignificante
Dona Poupança era diarista e recebia cerca de R$ 3 mil por mês.
Ela não tinha o mesmo padrão de vida de Dr. Gastão.
Também não conseguia guardar milhares de reais todos os meses.
Mas havia uma diferença importante.
Sempre que podia, separava uma parte do dinheiro antes de gastar.
Às vezes eram R$ 350.
Em outros meses, R$ 250.
E, quando as coisas apertavam, talvez fossem apenas R$ 15, R$ 50 ou R$ 100.
O valor não era o mais importante.
O hábito era.
Ela estava construindo, pouco a pouco, uma proteção financeira.
E essa proteção lhe dava algo que não aparecia na conta bancária: tranquilidade.
A verdadeira diferença entre os dois
Dr. Gastão tinha renda alta, mas pouca ou nenhuma margem de segurança financeira.
Dona Poupança tinha renda menor, mas estava criando margem.
Essa diferença é fundamental.
Uma renda alta pode melhorar seu padrão de vida. Uma reserva de emergência pode proteger sua vida financeira.
E não é necessário ganhar muito para começar.
É necessário começar com aquilo que é possível.
A reserva de emergência não é construída quando sobra dinheiro. Muitas vezes, ela começa quando você decide que uma pequena parte do dinheiro recebido também precisa proteger o seu futuro.
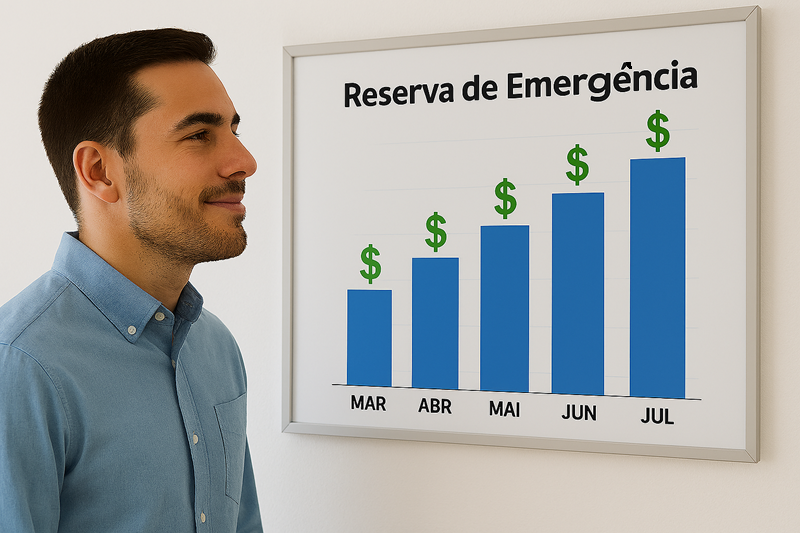
O que é uma reserva de emergência?
A reserva de emergência é um dinheiro separado exclusivamente para lidar com situações financeiras inesperadas e importantes.
Ela não deve ser confundida com dinheiro para férias, troca de celular, compras ou outros objetivos previsíveis.
Sua função é proteger o orçamento quando algo acontece fora do planejamento.
Alguns exemplos:
- perda do emprego ou redução significativa da renda;
- despesas médicas inesperadas;
- conserto emergencial do carro;
- problemas urgentes na residência;
- substituição de um eletrodoméstico essencial;
- outras despesas imprevistas que não podem esperar.
O objetivo é simples: ter dinheiro disponível para resolver o problema sem destruir o orçamento.
O próprio Banco Central destaca a importância da reserva de emergência como instrumento de resiliência financeira diante de problemas inesperados
Por que a reserva de emergência é tão importante?
Porque imprevistos não avisam quando vão acontecer.
Você pode estar seguindo seu orçamento corretamente durante meses e, de repente, surgir uma despesa que não estava planejada.
Sem reserva, as alternativas geralmente são:
cartão → parcelamento → empréstimo → juros → nova dívida.
Com reserva:
problema → dinheiro reservado → solução.
A diferença parece simples, mas pode ser enorme.
Imagine duas pessoas que precisam gastar R$ 4 mil em uma emergência.
A primeira não tem reserva e financia o valor.
A segunda pessoa tem R$ 10 mil guardados e utiliza R$ 4 mil para resolver o problema.
As duas enfrentaram o mesmo imprevisto. A diferença é que uma delas tinha recursos para lidar com a situação, enquanto a outra precisou encontrar dinheiro de outra forma — possivelmente recorrendo a empréstimos, ao cartão de crédito ou a outras dívidas.
O imprevisto foi o mesmo. O impacto financeiro, não.
Reserva de emergência não compra apenas segurança financeira
Ela compra tempo.
Se você perde o emprego, por exemplo, ter dinheiro reservado significa que talvez não precise aceitar imediatamente qualquer oportunidade apenas para pagar as contas daquele mês.
Você ganha tempo para procurar uma alternativa melhor.
Se o carro quebra, você pode consertá-lo sem transformar o problema em uma dívida de longo prazo.
Se surge uma despesa médica, você consegue enfrentá-la sem desmontar completamente seu orçamento.
É por isso que uma reserva de emergência representa muito mais do que dinheiro.
Ela compra margem de manobra.
Quanto dinheiro devo ter na reserva de emergência?
Essa é uma das perguntas mais importantes.
Uma referência bastante utilizada é acumular o equivalente a 3 a 6 meses do seu custo de vida.
Mas não existe um número mágico que sirva para todo mundo.
Quem possui emprego estável e renda previsível pode trabalhar inicialmente com uma reserva menor.
Quem é autônomo, empresário ou possui renda muito variável pode precisar de uma reserva maior.
O importante é pensar em quantos meses você conseguiria manter suas despesas essenciais caso sua renda fosse interrompida.
Exemplo:
Se seu custo de vida essencial é de R$ 3.000 por mês
| Cobertura da reserva | Valor necessário |
| 1 mês | R$ 3.000 |
| 3 meses | R$ 9.000 |
| 4 meses | R$ 12.000 |
| 5 meses | R$ 15.000 |
| 6 meses | R$ 18.000 |
Não significa que você precisa juntar R$ 18 mil imediatamente.
O objetivo é construir essa proteção progressivamente.
7 passos para criar sua reserva de emergência
1. Descubra quanto você realmente gasta
Antes de estabelecer uma meta, você precisa saber quanto custa manter sua vida funcionando.
Some suas despesas essenciais:
- moradia;
- alimentação;
- água;
- energia elétrica;
- internet;
- transporte;
- saúde;
- seguros;
- prestações essenciais;
- outras despesas que não poderiam simplesmente ser interrompidas.
Aqui entra uma ferramenta que já trabalhamos no Meu Rico Dinheiro: o orçamento pessoal.
Se você ainda não acompanha suas receitas e despesas, esse é o primeiro passo.
Não dá para construir uma reserva de forma consistente sem saber para onde seu rico dinheiro está indo.
2. Defina o tamanho da sua reserva
Depois de descobrir seu custo de vida, estabeleça uma meta.
Por exemplo:
Custo essencial mensal: R$ 3.000
Meta inicial: R$ 6.000
Nesse caso, você terá uma reserva equivalente a dois meses.
Depois poderá ampliar gradualmente para quatro, cinco ou seis meses.
O importante é não transformar a meta final em uma desculpa para não começar.
3. Estabeleça uma meta mensal
Agora transforme o objetivo grande em pequenas metas.
Talvez seja impossível guardar R$ 6 mil de uma vez.
Mas guardar R$ 300 por mês pode ser possível.
Nesse ritmo:
- R$ 300 × 10 meses = R$ 3.000;
- R$ 300 × 20 meses = R$ 6.000.
Se R$ 300 também não for possível, comece com menos.
R$ 100.
R$ 50.
Até R$ 20.
O número pode parecer pequeno.
Mas R$ 20 guardados são infinitamente melhores do que R$ 0 guardados.
O objetivo inicial é construir o comportamento e criar o hábito de guardar dinheiro com regularidade, mesmo que o valor seja pequeno.
Depois, com o aumento da renda ou a redução das despesas, você aumenta os aportes (depósitos).
4. Crie uma conta ou espaço separado para a reserva
Misturar a reserva com o dinheiro utilizado diariamente facilita o gasto por impulso.
Por isso, considere manter o dinheiro em uma conta ou aplicação separada.
Muitos bancos oferecem recursos como “caixinhas”, “cofrinhos” ou espaços específicos para objetivos.
O nome não importa.
A separação importa.
Você precisa conseguir olhar para aquele dinheiro e lembrar:
“Esse dinheiro não está disponível para consumo. Ele está aqui para proteger minha vida financeira.”
Proteja também o acesso à sua reserva
Separar o dinheiro é importante, mas proteger o acesso a ele também faz parte do planejamento.
Se você utiliza aplicativos bancários no celular, avalie os riscos de manter todas as suas contas financeiras acessíveis no aparelho que leva à rua. Uma alternativa é utilizar um segundo dispositivo, mantido em casa e protegido por senha, exclusivamente para operações financeiras.
Essa medida, porém, não substitui os cuidados básicos: use senhas fortes e exclusivas, ative a autenticação em duas etapas quando disponível, mantenha os dispositivos atualizados e nunca compartilhe códigos de acesso.
Lembre-se também de manter uma forma segura de acessar o dinheiro quando surgir uma emergência. Segurança não deve se transformar em dificuldade para utilizar a própria reserva.
5. Automatize o dinheiro
Sempre que possível, programe uma transferência automática para a reserva logo depois de receber.
Isso reduz a dependência de força de vontade.
Porque existe uma armadilha bastante comum:
“No final do mês eu guardo o que sobrar.”
Na prática, muitas vezes não sobra nada.
Uma estratégia mais eficiente é:
receber → separar → gastar o restante.
Isso não significa abandonar seu orçamento.
Significa dar prioridade à construção da sua segurança financeira.
6. Procure dinheiro extra para acelerar a reserva
Se sua renda atual permite guardar apenas pouco dinheiro, aumentar a renda pode acelerar bastante o processo.
Algumas possibilidades:
- trabalho freelancer;
- venda de objetos que não utiliza;
- trabalhos temporários;
- prestação de pequenos serviços;
- produção e venda de alimentos;
- monetização de habilidades que você já possui.
Mas existe uma regra importante: renda extra não deve automaticamente virar aumento de padrão de vida.
Se você está construindo sua reserva, parte dessa renda ou toda ela pode ter uma finalidade específica:
aumentar sua proteção financeira.
7. Aumente a reserva conforme sua vida muda
Sua reserva não precisa permanecer para sempre no mesmo valor.
Se suas despesas aumentarem, sua reserva também deverá ser revisada.
Se você se casar, tiver filhos, mudar de emprego, passar a trabalhar como autônomo ou assumir novas responsabilidades financeiras, o valor necessário pode mudar.
Por isso, faça uma revisão periodicamente.
A reserva de emergência é um sistema de proteção, não um número gravado em pedra.
Onde guardar a reserva de emergência?
Aqui existe um ponto que merece atenção.
A reserva de emergência não deve ser escolhida simplesmente pelo investimento que promete a maior rentabilidade.
Liquidez e segurança são prioridades.
Você pode ganhar um pouco menos e conseguir acessar o dinheiro quando realmente precisar.
Isso é mais importante do que buscar alguns pontos extras de rendimento.
Duas alternativas comuns são:
Tesouro Selic
É um título público do Tesouro Direto e possui liquidez diária. Entretanto, o resgate segue as regras operacionais do Tesouro Direto e da instituição financeira, portanto não é correto tratar o dinheiro como se estivesse disponível instantaneamente a qualquer hora do dia. Tesouro Direto
CDB com liquidez diária
Alguns CDBs permitem resgate diário, mas é necessário verificar as condições específicas do produto antes de investir.
CDBs elegíveis contam com a cobertura do FGC dentro das regras e limites estabelecidos pelo fundo: atualmente, até R$ 250 mil por CPF/CNPJ por instituição ou conglomerado, observando também o limite global de R$ 1 milhão em um período de quatro anos. FGC
Não escolha um investimento apenas porque ele paga mais.
Para uma reserva de emergência, a pergunta principal é:
“Consigo acessar esse dinheiro quando realmente precisar dele?”
E a poupança?
A poupança não deve ser tratada como se fosse um investimento “proibido”.
Ela é simples e possui alta disponibilidade.
O problema é que existem outras alternativas de renda fixa que podem oferecer características interessantes de liquidez e rentabilidade.
Por isso, antes de deixar toda a sua reserva na poupança, vale comparar as opções disponíveis.
O princípio mais importante é: não deixe de construir sua reserva apenas porque ainda não sabe qual é o investimento perfeito.
Primeiro construa o hábito.
Depois aperfeiçoe a estratégia.
O que NÃO fazer com sua reserva de emergência
Uma reserva de emergência perde sua função quando começa a ser utilizada como dinheiro comum.
Ter dinheiro guardado não significa que ele deve ser utilizado sempre que surgir uma oportunidade ou uma vontade de comprar alguma coisa.
A reserva tem uma finalidade específica: proteger seu orçamento quando um imprevisto relevante comprometer sua segurança financeira.
Por isso, evite utilizá-la para:
- Compras por impulso: uma promoção de televisão que termina amanhã não é, por si só, uma emergência.
- Viagens e lazer: mesmo quando surge uma oportunidade inesperada, esses gastos devem ser planejados separadamente.
- Trocas de produtos por conveniência: querer um celular mais moderno porque o atual ficou ultrapassado não justifica recorrer à reserva.
- Despesas previsíveis: impostos, matrículas escolares e manutenções periódicas devem ser planejados no orçamento, pois não são verdadeiros imprevistos.
Antes de usar sua reserva, pergunte-se: essa despesa é essencial ou pode esperar?
Se a despesa não for essencial nem urgente, provavelmente você não está diante de uma emergência.
Isso não significa que toda situação precise ser analisada de forma rígida. O importante é distinguir uma necessidade real de um gasto que poderia ser planejado e pago de outra maneira.
Quando usar sua reserva de emergência
A reserva de emergência existe para ajudar você a enfrentar situações inesperadas que exigem dinheiro e podem comprometer seu orçamento.
Imagine que seu carro seja essencial para trabalhar e apresente uma falha mecânica grave. Se o conserto não puder esperar e você não tiver outro meio viável de transporte, utilizar parte da reserva pode ser necessário.
O mesmo vale para uma despesa médica inesperada, uma perda de renda ou um reparo urgente em casa.
Em situações como essas, a reserva permite resolver o problema sem depender imediatamente de empréstimos ou de outras formas de crédito.
Antes de utilizar o dinheiro, faça três perguntas:
- A despesa é realmente inesperada ou não poderia ter sido planejada?
- Ela precisa ser resolvida agora?
- O pagamento comprometeria seriamente meu orçamento se eu não utilizasse a reserva?
Quanto mais claramente a situação atender a esses critérios, maior será a justificativa para recorrer à reserva.
Usei a reserva de emergência. E agora?
Não existe problema em utilizar a reserva quando a situação realmente exige.
É exatamente para isso que ela existe.
O erro seria utilizar o dinheiro e simplesmente ignorar a recomposição.
Imagine que você tinha R$ 12 mil e precisou utilizar R$ 4 mil.
Sua reserva agora é de R$ 8 mil.
Depois que a emergência passar, volte a direcionar dinheiro para ela até recuperar o nível anterior.
Esse ciclo é normal:
construir → utilizar quando necessário → recompor → continuar.
Uma reserva também protege suas decisões
Existe uma consequência menos óbvia de possuir dinheiro guardado.
Ela pode mudar a maneira como você toma decisões.
Uma pessoa sem reserva pode aceitar um trabalho ruim porque precisa pagar a conta do mês.
Pode parcelar uma emergência porque não tem outra alternativa.
Pode permanecer presa a uma situação financeira ruim porque não possui margem para reagir.
Já uma pessoa com uma reserva razoável possui mais espaço para pensar.
Isso não significa que dinheiro resolve todos os problemas.
Mas ele pode impedir que um problema financeiro determine todas as suas decisões.
Essa é uma das maiores vantagens de construir uma reserva de emergência.
Histórias que mostram a importância da reserva
Dr. Gastão finalmente entendeu a lição
Depois de perceber que sua renda elevada não era suficiente para garantir segurança, Dr. Gastão começou a mudar seu comportamento.
Ele passou a acompanhar suas receitas e despesas, reduzir gastos desnecessários, controlar seu padrão de vida e direcionar dinheiro para seus objetivos financeiros.
A mudança não aconteceu de uma vez.
Mas aconteceu.
E a lição de Dona Poupança continuava presente:
Não é necessário começar grande. É necessário começar.
Os exemplos a seguir mostram como uma reserva de emergência pode fazer diferença em situações distintas.
Ana, 25 anos – superou uma demissão sem desespero
Ana começou a guardar 10% do salário todos os meses. Ao longo de três anos, acumulou R$ 17 mil.
Quando foi demitida inesperadamente, precisou reduzir alguns gastos. A reserva permitiu que mantivesse as despesas essenciais em dia enquanto procurava um novo emprego, sem recorrer a novas dívidas.
Carlos, 45 anos – evitou um endividamento grande
Carlos teve um problema mecânico sério no carro.
Como havia acumulado R$ 8 mil, pagou o conserto à vista usando uma parte da reserva, providenciando um rápido conserto do carro e evitou um financiamento com juros altos.
Se Ana e Carlos conseguiram, você também pode!
E você: de que lado está?
Talvez você esteja em uma situação parecida com a de Dr. Gastão.
Ganha razoavelmente bem, mas nunca consegue acumular dinheiro.
Talvez esteja mais próximo de Dona Poupança.
Ganha pouco, mas está tentando guardar alguma coisa todos os meses.
Ou talvez ainda não tenha conseguido começar.
Tudo bem.
O ponto não é comparar sua situação com a de outra pessoa.
O ponto é entender que cada R$ 20, R$ 50 ou R$ 100 que você consegue separar pode representar o início de uma mudança maior.
A reserva de emergência não é construída em um dia.
Ela é construída em pequenas decisões repetidas.
Conclusão: dinheiro guardado é tranquilidade comprada antecipadamente
Construir uma reserva de emergência não vai deixar você rico da noite para o dia.
Não existe promessa de dinheiro fácil aqui.
O que existe é algo mais concreto:
preparação.
Quando você guarda dinheiro para enfrentar imprevistos, está comprando antecipadamente algo que só perceberá o valor quando precisar:
tempo para respirar.
Tempo para procurar outro emprego.
Tempo para resolver um problema.
Tempo para tomar uma decisão sem desespero.
Tempo para não transformar uma emergência em uma dívida.
Talvez você consiga guardar R$ 500 por mês.
Talvez R$ 100.
Talvez apenas R$ 20.
O valor inicial é menos importante do que a decisão de começar e criar consistência.
Porque, no futuro, pode e chegará aquele dia em que alguma coisa dará errado.
E, quando isso acontecer, você poderá ter que tomar decisões sob pressão.
Sem uma reserva, talvez precise recorrer a empréstimos, comprometer outras despesas ou aceitar a primeira solução disponível.
Com uma reserva, terá mais margem para avaliar as alternativas e decidir como agir.
A reserva de emergência é a escolha pela segunda opção.
Comece com o que você consegue hoje. Seu futuro financeiro agradecerá.
Perguntas frequentes sobre reserva de emergência
Quanto devo ter em uma reserva de emergência?
Uma referência comum é acumular entre 3 e 6 meses do custo de vida. Pessoas com renda instável ou maior exposição a períodos sem renda podem considerar uma reserva maior.
Onde investir a reserva de emergência?
Priorize alternativas com segurança e boa liquidez, como Tesouro Selic e CDBs com liquidez diária, sempre verificando as condições do produto.
Posso deixar minha reserva na poupança?
Pode, mas vale comparar a poupança com outras alternativas de renda fixa que ofereçam liquidez e condições adequadas para esse objetivo.
Posso usar a reserva para qualquer imprevisto?
Ela deve ser utilizada para situações realmente necessárias e inesperadas. Gastos previsíveis ou desejos de consumo devem ser planejados separadamente.
E se eu precisar usar minha reserva?
Use quando for realmente necessário. Depois que a situação estiver resolvida, volte a fazer aportes para recompor o valor utilizado.
Quem tem dívidas deve criar uma reserva?
Depende da situação. Dívidas com juros muito altos exigem prioridade.
Em muitos casos, pode fazer sentido construir primeiro uma pequena reserva para evitar que qualquer imprevisto gere uma nova dívida e, simultaneamente, atacar a dívida cara. Depois, a prioridade passa a ser completar a reserva.
Gostou das dicas?
Nos conte, qual é o seu maior desafio para começar a poupar? Queremos te ouvir!
Deixe seu comentário.
E se este conteúdo foi útil para você, compartilhe com amigos e familiares!