Você já chegou ao fim do mês se perguntando para onde foi todo o seu dinheiro? Ou adiou um sonho porque parecia impossível juntar o valor necessário?
Essa situação é mais comum do que parece. Quando as contas se acumulam, as dívidas preocupam e o salário mal cobre as despesas, pensar no futuro financeiro pode parecer um privilégio distante.
Mas existe um caminho entre a situação em que você está hoje e a vida financeira que deseja construir. Ele começa com decisões pequenas, objetivos claros e um planejamento que respeite sua realidade.
Definir metas financeiras realistas não significa abrir mão de todos os prazeres ou guardar grandes quantias todos os meses. Significa entender suas condições atuais, estabelecer prioridades e criar um plano possível para avançar.
Neste guia do Meu Rico Dinheiro, você vai aprender sete passos para transformar seus objetivos em ações concretas, acompanhar seu progresso e lidar com os imprevistos sem abandonar seus planos.
Você não precisa resolver toda a sua vida financeira de uma vez. Precisa saber qual será o seu próximo passo.
Por que definir metas financeiras pode mudar sua relação com o dinheiro?
Imagine duas situações.
Na primeira, você recebe seu salário, paga algumas contas, faz compras e tenta economizar o que sobrar. Quando aparece um imprevisto, o dinheiro desaparece e o plano fica para o mês seguinte.
Na segunda, você conhece suas despesas, sabe quais são suas prioridades e reserva um valor compatível com seu orçamento para um objetivo importante. Mesmo que seja pouco, existe uma direção.
A diferença está no planejamento.
As metas financeiras ajudam você a tomar decisões com mais clareza, reduzir gastos que não fazem sentido para suas prioridades e acompanhar o que está construindo ao longo do tempo.
Entre os principais benefícios estão:
- Mais clareza: você identifica o que deseja conquistar e quanto isso custa.
- Melhor controle financeiro: passa a conhecer seus ganhos, suas despesas e sua capacidade de poupar.
- Menos improvisação: consegue se preparar para despesas previsíveis e enfrentar imprevistos com mais organização.
- Mais motivação: cada avanço concreto mostra que seu esforço está produzindo resultados.
- Mais liberdade de escolha: o dinheiro passa a ter um propósito definido, em vez de ser consumido sem planejamento.
Isso não significa que o planejamento eliminará todas as dificuldades. Sua renda pode mudar, uma despesa inesperada pode surgir ou uma meta pode precisar de mais tempo.
O importante é ter um plano que permita tomar decisões melhores, inclusive quando as coisas não saem como esperado.
1. Conheça sua situação financeira antes de definir metas
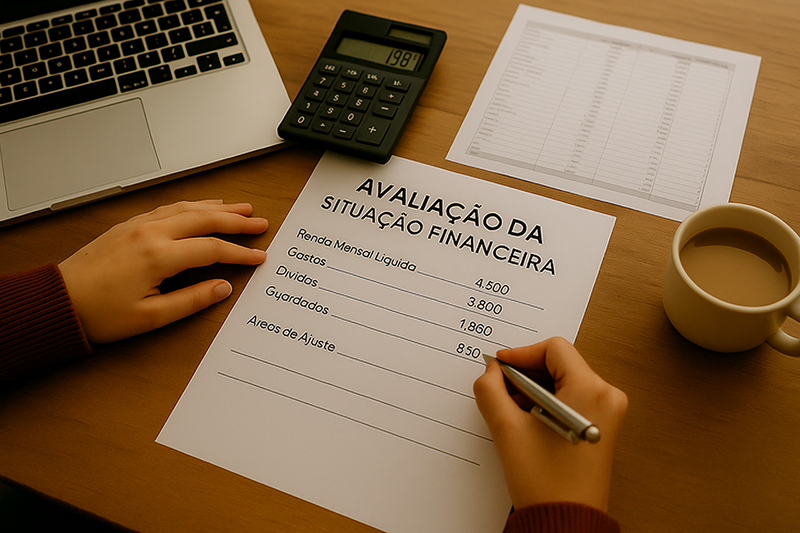
O primeiro passo é descobrir como está sua vida financeira hoje.
Pode ser desconfortável olhar para as dívidas, perceber que você gasta mais do que imaginava ou constatar que ainda não conseguiu guardar dinheiro. Mesmo assim, conhecer esses números é mais útil do que tentar organizar as finanças com base em suposições.
Pegue um caderno, abra uma planilha ou utilize uma ferramenta de controle financeiro. Registre:
- Quanto você recebe por mês, considerando sua renda líquida.
- Quanto gasta com moradia, alimentação, transporte, saúde e outras despesas.
- Quais dívidas possui, incluindo parcelas, juros e vencimentos.
- Quanto já tem guardado e quais recursos estão disponíveis para emergências.
- Quais despesas podem ser reduzidas e se existe alguma possibilidade realista de aumentar a renda.
A diferença entre o dinheiro que entra e o que sai revela sua capacidade financeira atual.
Se você recebe R$ 3.000 líquidos e gasta R$ 2.900, por exemplo, sobra R$ 100 por mês. Nesse cenário, estabelecer uma meta que exija guardar R$ 600 mensais não seria realista sem mudanças no orçamento.
Se, por outro lado, suas despesas superam a renda, a prioridade inicial deve ser buscar o equilíbrio financeiro. Isso pode exigir renegociar dívidas, rever despesas e avaliar alternativas para aumentar a renda.
Não encare esse diagnóstico como um julgamento sobre suas escolhas. Ele é apenas o ponto de partida para tomar decisões mais conscientes.
Para aprofundar essa etapa, leia também nosso artigo sobre como cortar gastos e aumentar a renda.
2. Transforme seus sonhos em objetivos financeiros claros
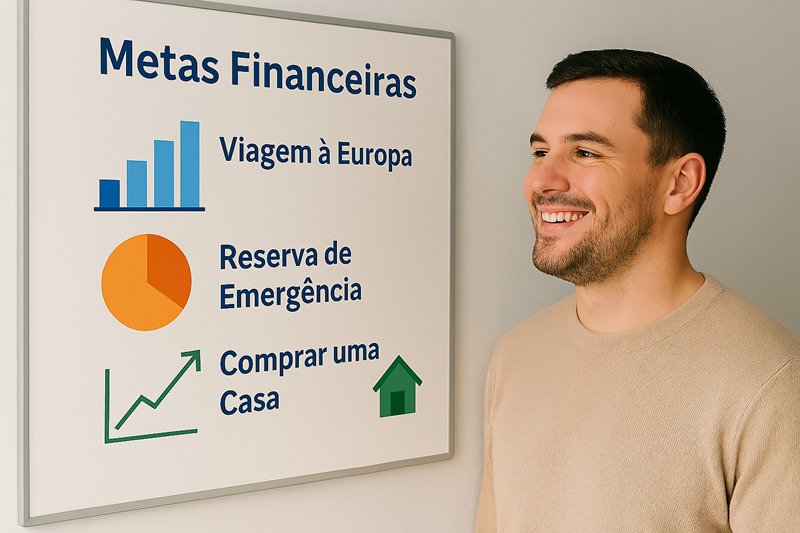
Talvez você queira viajar com a família, comprar uma casa, quitar as dívidas, construir uma reserva de emergência ou ter mais tranquilidade quando chegar à aposentadoria.
Esses desejos são importantes. O problema é que, enquanto permanecem vagos, fica difícil saber quanto dinheiro será necessário e o que fazer para alcançá-los.
Compare estes dois exemplos:
- Desejo: quero ter mais tranquilidade financeira.
- Objetivo: quero juntar R$ 6.000 para começar a construir minha reserva de emergência.
O segundo exemplo oferece uma direção mais concreta. Você tem um valor para perseguir e pode elaborar um plano para chegar até ele.
Para organizar suas prioridades, divida seus objetivos em três horizontes:
| Prazo | Exemplos de objetivos |
| Curto prazo | Começar uma reserva, pagar uma dívida ou organizar as contas atrasadas. |
| Médio prazo | Fazer uma viagem, trocar de carro ou pagar um curso. |
| Longo prazo | Comprar um imóvel ou acumular recursos para a aposentadoria. |
Os prazos são referências, não regras rígidas. O mais importante é avaliar o custo de cada objetivo, sua urgência e o impacto que ele terá em sua vida.
Também não é necessário perseguir todos os sonhos ao mesmo tempo. Se você tem dívidas caras e ainda não possui uma reserva para emergências, pode ser mais prudente priorizar a reorganização financeira antes de assumir compromissos maiores.
Escolher uma prioridade não significa desistir das demais. Significa decidir por onde começar.
3. Use o método SMART para definir metas financeiras realistas
Depois de escolher um objetivo, transforme-o em uma meta que possa ser executada e acompanhada.
Uma ferramenta útil para isso é o método SMART, que considera cinco características:
- S(specific) — Específica: define exatamente o que você quer conquistar.
- M(measurable) — Mensurável: permite acompanhar os resultados por meio de números.
- A(attainable)— Atingível: cabe na sua realidade financeira.
- R(relevant) — Relevante: tem importância para sua vida e suas prioridades.
- T(temporal) — Temporal: estabelece um prazo para alcançar o resultado.
Veja como aplicar o método.
Em vez de dizer “quero economizar dinheiro”, estabeleça uma meta como:
Quero juntar R$ 2.400 em 12 meses para iniciar minha reserva de emergência, guardando R$ 200 por mês, desde que esse valor caiba no meu orçamento.
Nesse exemplo, o objetivo é claro, mensurável e possui prazo. Além disso, o valor mensal pode ser comparado à capacidade financeira real da pessoa.
Se R$ 200 não couberem no orçamento, o plano precisa ser ajustado. Você pode começar com R$ 50 ou R$ 100 por mês, ampliar o prazo ou buscar maneiras viáveis de aumentar a renda.
Uma meta realista não é aquela que parece fácil ou pouco ambiciosa. É aquela que apresenta um caminho plausível para ser alcançada.
Quer entender melhor como funciona o método SMART?
O vídeo a seguir explica os cinco critérios que ajudam a transformar objetivos vagos em metas específicas, mensuráveis, alcançáveis, relevantes e com prazo definido. Embora os exemplos sejam voltados ao desenvolvimento pessoal, os mesmos princípios podem ajudar você a organizar seus objetivos financeiros e criar um planejamento mais realista.
4. Calcule quanto precisa guardar por mês
Agora que você sabe o que deseja conquistar, é hora de transformar o objetivo em números.
Considere uma pessoa que deseja juntar R$ 3.600 em 18 meses para realizar uma viagem.
O cálculo básico é:
R$ 3.600 ÷ 18 meses = R$ 200 por mês.
Isso significa que ela precisará separar R$ 200 mensais, desconsiderando rendimentos, taxas e possíveis mudanças no custo da viagem.
Mas e se a pessoa perceber que só consegue guardar R$ 120 por mês?
Em 18 meses, ela terá acumulado R$ 2.160, sem considerar rendimentos. Nesse caso, poderá aumentar o prazo, reduzir o custo da viagem ou encontrar uma forma de complementar a economia mensal.
O objetivo não é forçar o orçamento a obedecer a um número arbitrário. É ajustar a meta até que ela se torne compatível com sua realidade.
Considere esta comparação:
| Valor guardado por mês | Total em 12 meses |
| R$ 50 | R$ 600 |
| R$ 100 | R$ 1.200 |
| R$ 200 | R$ 2.400 |
| R$ 300 | R$ 3.600 |
Esses valores são exemplos de acumulação sem rendimentos e sem retiradas.
Perceba que começar com R$ 50 pode parecer pouco diante de um objetivo de milhares de reais. Ainda assim, representa R$ 600 acumulados em um ano, desde que você consiga manter os depósitos.
Se hoje não existe espaço no orçamento para poupar, não tente compensar essa dificuldade assumindo empréstimos ou deixando despesas essenciais descobertas. Primeiro, trabalhe para equilibrar as contas.
5. Crie um plano de ação que funcione no seu dia a dia
Uma meta bem definida precisa de uma rotina que ajude você a cumpri-la.
Sem um plano, é fácil deixar para economizar apenas o dinheiro que sobrar no fim do mês. O problema é que, muitas vezes, esse dinheiro acaba sendo usado em outras despesas.
Para evitar isso, estabeleça algumas ações práticas:
Defina um valor compatível com o orçamento. Comece com uma quantia que possa manter sem comprometer alimentação, moradia, saúde e outras necessidades essenciais.
Escolha o momento de separar o dinheiro. Se houver saldo disponível após considerar as despesas e os compromissos do mês, programe uma transferência para o objetivo no momento adequado.
Identifique possíveis ajustes. Analise assinaturas pouco utilizadas, compras por impulso e outros gastos que possam ser reduzidos sem prejudicar necessidades importantes.
Considere alternativas de renda. Se fizer sentido para sua situação, avalie trabalhos extras, prestação de serviços ou outras oportunidades viáveis.
Separe o dinheiro por objetivo. Uma conta ou aplicação identificada para cada finalidade pode facilitar o acompanhamento. Antes de escolher um investimento, considere liquidez, risco, custos e prazo.
O plano deve funcionar na sua vida real, não em uma rotina idealizada.
Se você trabalha, cuida da família e tem pouco tempo disponível, não precisa criar um sistema complicado de planilhas. Um registro simples, atualizado regularmente, já pode ajudar bastante.
O melhor método é aquele que você consegue manter.
Para transformar seu planejamento em resultados duradouros, também é importante desenvolver comportamentos consistentes. Veja nosso guia sobre como criar hábitos financeiros sustentáveis e descubra como incorporar boas práticas à sua rotina.
6. Acompanhe o progresso e ajuste as metas quando necessário
Planejar não significa prever tudo o que acontecerá nos próximos meses. Significa acompanhar os resultados e fazer ajustes quando a realidade mudar.
Reserve alguns minutos por semana para conferir seus gastos e faça uma revisão mais completa ao final de cada mês.
Pergunte a si mesmo:
- Consegui guardar o valor planejado?
- Minhas despesas ficaram dentro do orçamento?
- Surgiu algum imprevisto?
- A meta continua sendo uma prioridade?
- Preciso rever o valor mensal ou o prazo?
Imagine que você planejou guardar R$ 200 por mês, mas teve uma despesa inesperada com saúde.
Talvez seja necessário reduzir temporariamente o depósito ou suspender a contribuição naquele mês. Isso não significa que todo o planejamento fracassou. Significa que a vida exigiu uma adaptação.
O erro seria ignorar o problema, comprometer despesas essenciais ou recorrer a uma dívida cara apenas para manter o plano original.
Se você não alcançar o valor previsto, investigue o motivo e ajuste a estratégia.
Rever o prazo não é o mesmo que abandonar o objetivo. Um planejamento flexível pode ser mais sustentável do que uma meta rígida que não considera os imprevistos.
7. Reconheça cada avanço e mantenha a motivação
Organizar a vida financeira costuma ser um processo gradual. Por isso, concentrar toda a atenção apenas no resultado final pode tornar a caminhada mais difícil.
Se seu objetivo é juntar R$ 2.400, comemore também quando alcançar R$ 300, R$ 600 ou R$ 1.200.
Esses valores não significam que a meta foi concluída, mas mostram que você está avançando.
Você também pode registrar seu progresso em uma planilha, criar uma lista de etapas ou acompanhar visualmente quanto falta para chegar ao objetivo.
Só tenha cuidado para que a comemoração não se transforme em uma nova despesa que prejudique suas finanças. O reconhecimento pode ser simples, como marcar uma etapa concluída ou compartilhar a conquista com alguém importante para você.
E, principalmente, não compare sua trajetória com a de outras pessoas.
Alguém que consegue guardar R$ 1.000 por mês pode ter uma renda, despesas e responsabilidades muito diferentes das suas. Usar essa realidade como parâmetro pode gerar frustração em vez de ajudar.
O seu objetivo é construir uma vida financeira mais equilibrada dentro das condições que você tem hoje, procurando melhorá-las quando possível.
Quais são os erros mais comuns ao definir metas financeiras?
Alguns comportamentos podem dificultar o progresso, mesmo quando existe boa intenção.
- Estabelecer metas incompatíveis com a renda: o valor planejado precisa considerar as despesas e os compromissos existentes.
- Querer alcançar tudo de uma vez: muitas prioridades simultâneas podem dispersar seus recursos e sua atenção.
- Não acompanhar os resultados: sem registros, fica mais difícil perceber desvios e corrigir o planejamento.
- Ignorar os imprevistos: uma meta sustentável precisa admitir mudanças de cenário.
- Deixar tudo na memória: anotar valores, prazos e resultados facilita as decisões.
- Copiar os objetivos de outras pessoas: uma meta precisa fazer sentido para sua realidade, não para a expectativa alheia.
- Desistir após um mês ruim: um contratempo não apaga os avanços anteriores. Avalie o que aconteceu e reorganize o plano.
Outro erro importante é acreditar que toda dificuldade financeira será resolvida apenas com cortes de gastos. Quando a renda é insuficiente para cobrir as despesas essenciais, pode ser necessário buscar alternativas mais amplas, como renegociar dívidas, rever compromissos e procurar fontes adicionais de renda.
O planejamento ajuda a enxergar as opções disponíveis, mas não elimina as limitações financeiras de cada situação.
Como manter o controle financeiro e continuar avançando?
Para transformar as metas em um hábito duradouro, adote uma rotina simples.
- Anote suas receitas e despesas.
- Escolha uma prioridade financeira por vez.
- Defina um valor mensal e um prazo possíveis.
- Acompanhe o progresso regularmente.
- Revise o plano quando sua realidade mudar.
- Reconheça os avanços sem comprometer o orçamento.
Se quiser aprofundar seus conhecimentos, o Banco Central do Brasil oferece orientações sobre como funciona um orçamento pessoal. A Comissão de Valores Mobiliários também disponibiliza um Guia de Planejamento Financeiro, com orientações para organizar as finanças e planejar objetivos.
Esses recursos podem complementar o que você aprendeu aqui e ajudar a desenvolver uma visão mais clara sobre suas decisões financeiras.
Conclusão: suas metas financeiras começam com o próximo passo
Talvez você ainda não tenha uma reserva de emergência. Talvez esteja pagando dívidas, tentando equilibrar as contas ou adiando um sonho há muito tempo.
A sua situação atual importa, mas ela não precisa definir todas as suas decisões futuras.
Você não precisa começar com uma grande quantia, dominar todos os investimentos ou ter um planejamento perfeito. Precisa conhecer sua realidade, escolher uma prioridade e dar um passo que seja possível hoje.
Se conseguir guardar R$ 50, comece por esse valor. Se ainda não consegue guardar nada, comece entendendo suas despesas e buscando maneiras de equilibrar o orçamento. Se está endividado, organize as dívidas e estabeleça uma estratégia viável para enfrentá-las.
O progresso financeiro não acontece da mesma forma para todas as pessoas. O que funciona é um plano compatível com suas condições, revisado sempre que necessário.
Ter controle financeiro não significa nunca enfrentar dificuldades. Significa desenvolver condições para tomar decisões melhores, lidar com os imprevistos e construir mais segurança ao longo do tempo.
Escolha hoje uma meta que realmente importe para você. Anote o valor, defina o primeiro passo e estabeleça quando começará.
Seu objetivo pode estar distante, mas a primeira ação está ao seu alcance. E é assim que uma intenção começa a se transformar em realidade.
Agora é com você!
Gostou do conteúdo? Tem alguma dúvida ou quer compartilhar sua meta financeira atual?
Deixe seu comentário abaixo!
Compartilhe este artigo com quem também quer organizar suas finanças!